


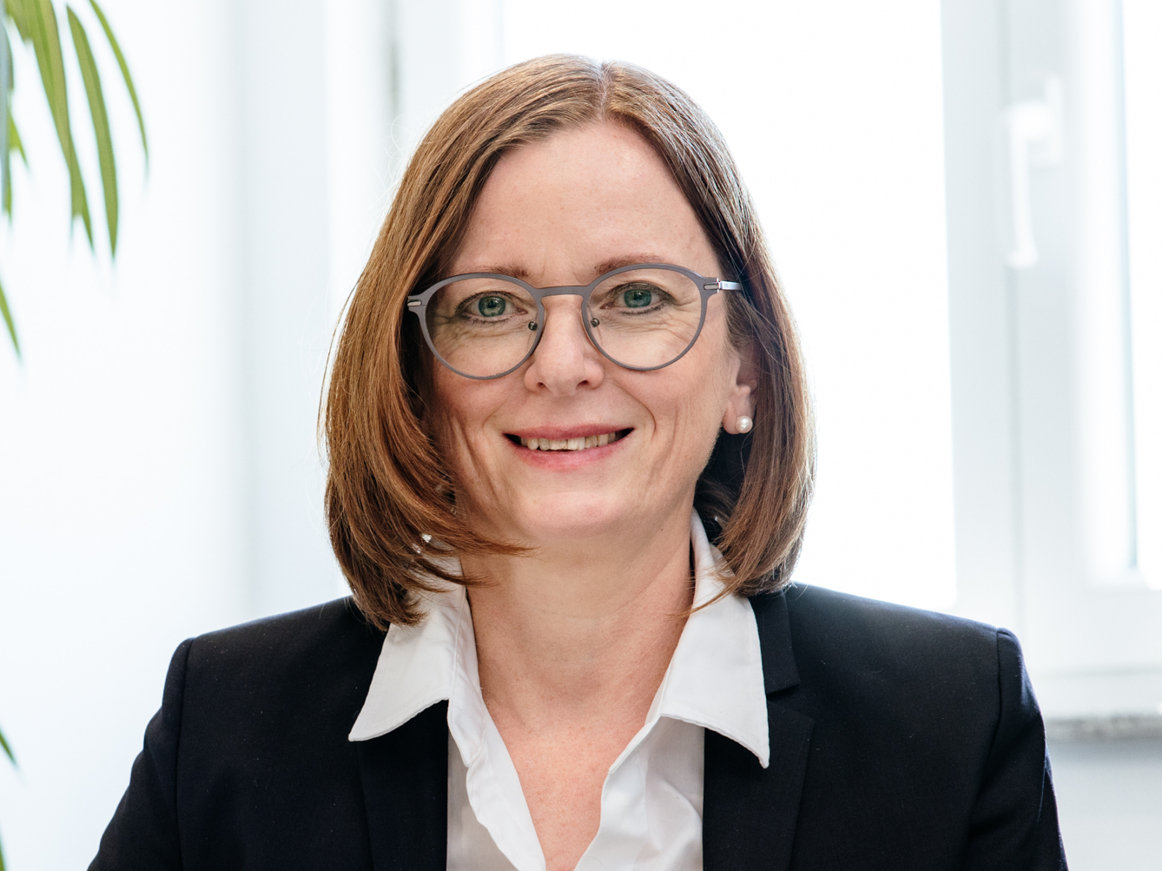
Ute König
Dipl.-Betriebswirtin (FH) und Steuerberaterin
Sie ist langjährige Spezialistin für das Bauhaupt- und Nebengewerbe, Handwerksbetriebe und komplexe Personengesellschaften im Mittelstand.



Dipl.-Betriebswirtin (FH) und Steuerberaterin
Sie ist langjährige Spezialistin für das Bauhaupt- und Nebengewerbe, Handwerksbetriebe und komplexe Personengesellschaften im Mittelstand.
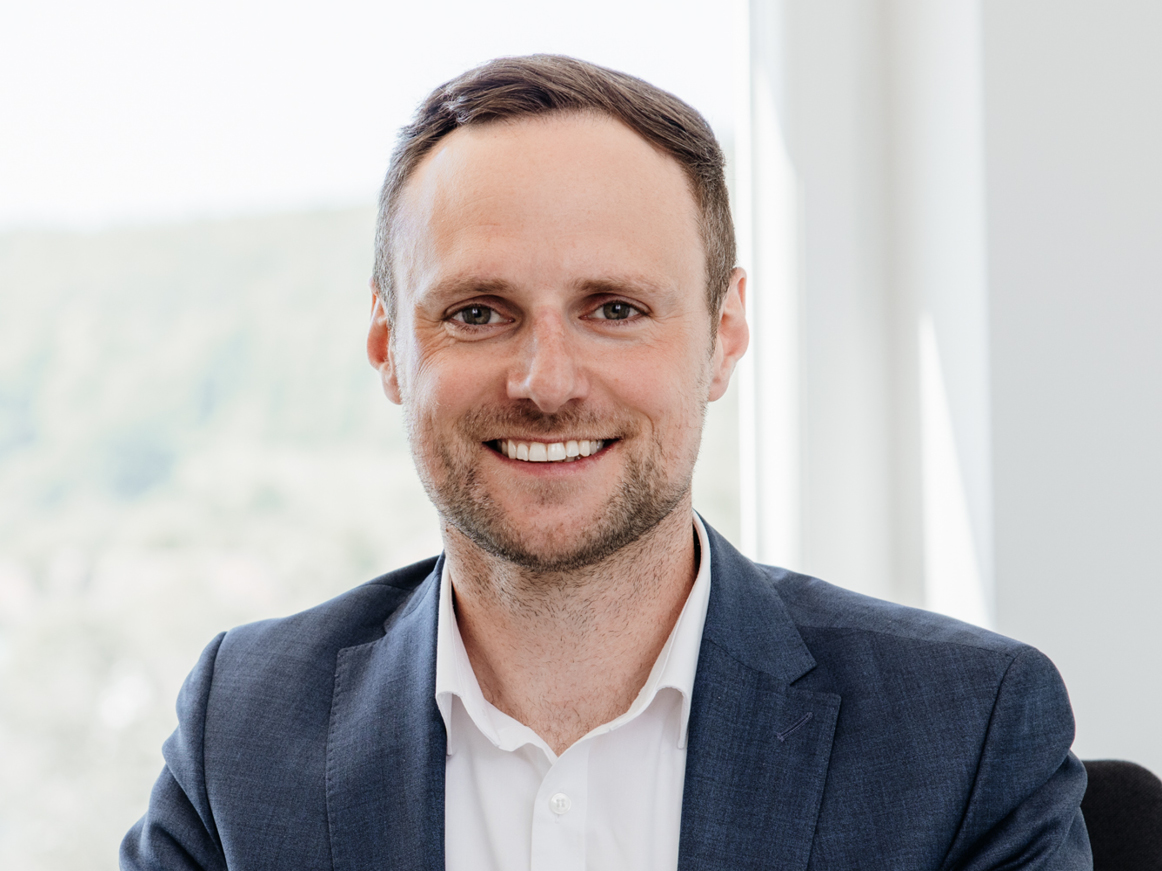
Steuerberater und Gesetzeskommentator
Experte für Bauträger-Strukturen, steuerfreie Ausgliederung von Betriebsimmobilien und Maschinenzugänge im Wege des Mietkaufs oder Leasings.
Ohne gültige Freistellungsbescheinigung muss der Auftraggeber 15 % der Bausumme einbehalten und direkt an das Finanzamt abführen. Wir beantragen und verlängern Ihre Freistellungsbescheinigungen lückenlos.
Saison-Kurzarbeitergeld und Sozialkassenbeiträge machen den Baulohn zu einer der komplexesten Lohnarten. Unsere spezialisierte Lohnabteilung rechnet Ihre Baustellen-Teams sorgfältig ab.
Erbringen Sie Bauleistungen an andere Unternehmer, verlagert sich die Umsatzsteuerpflicht auf den Leistungsempfänger. Wir sichern die formalen Voraussetzungen ab, um Haftungsfallen bei Abrechnungen zu vermeiden.
Trennung von Grundbesitz und Bauleistung und Gruppen-Holdingstrukturen: Wir entwickeln ertragsteuer- und grunderwerbsteueroptimierte Konzepte für Projektentwickler.
Überprüfung der gewählten Rechtsform im Hinblick auf Haftungsbegrenzung bei Großprojekten und Maschinenpark.
Anbindung digitaler Stundenzettel-Apps an unsere Lohnabrechnung für korrekte SOKA-Meldungen.
Prüfung von Werkverträgen und Subunternehmer-Kaskaden auf korrekte Anwendung der Steuerschuldumkehr.
Kaufmännische Begleitung bei Investitionen in Fuhrpark, Werkstätten und Nachfolge im Familienbetrieb.

FRAGEN UND ANTWORTEN
Erbringt ein Handwerker Bauleistungen an einen anderen Unternehmer, der selbst nachhaltig Bauleistungen erbringt, wird die Rechnung netto ohne Umsatzsteuer mit dem Hinweis „Steuerschuldner ist der Leistungsempfänger (§ 13b UStG)“ gestellt. Der Leistungsempfänger muss die Umsatzsteuer an sein Finanzamt abführen und kann sie zeitgleich als Vorsteuer abziehen. Der Nachweis erfolgt über das Formular USt 1 TG des Finanzamts.
Liegt dem Auftraggeber bei Zahlung der Rechnung keine gültige Freistellungsbescheinigung vor, ist er gesetzlich verpflichtet, 15 % des Rechnungsbruttobetrags einzubehalten und an das Finanzamt des Leistenden abzuführen. Unterlässt der Auftraggeber dies, haftet er persönlich für die nicht abgezogene Bauabzugsteuer. Wir sorgen für die lückenlose Beantragung und Gültigkeit Ihrer Dokumente.
Der Baulohn berücksichtigt Besonderheiten des Baugewerbes, wie witterungsbedingte Ausfälle (Saison-KUG, Mehraufwandswintergeld) sowie automatische Abgaben an Sozialkassen (z. B. SOKA-BAU im Bauhauptgewerbe oder SOKA-DACH im Dachdeckerhandwerk) zur Sicherung von Urlaubsansprüchen. Fehler führen schnell zu hohen Beitragsnachforderungen im Rahmen von Zoll- und Prüfverfahren.
Handwerker-Transporter, die nach ihrer Ausstattung (z. B. 2-Sitzer, Regaleinbauten, Werkzeuge) nahezu ausschließlich für Materialtransporte genutzt werden, unterliegen oft nicht der 1 %-Regelung für die private Nutzung. Bei klassischen Pkw der Geschäftsführung prüfen wir, ob die 1 %-Methode oder ein elektronisches Fahrtenbuch steuerlich günstiger ist.
Aufgrund von Gewährleistungs- und Haftungsrisiken ist das Einzelunternehmen im Baugewerbe ab einer gewissen Betriebsgröße ein unkalkulierbares Risiko. Die Umwandlung in eine GmbH oder GmbH & Co. KG begrenzt das Risiko auf das Gesellschaftsvermögen. Fuhrpark und Betriebsimmobilien können dabei über eine Besitzgesellschaft vor Haftungszugriffen abgeschirmt werden.
Die Mandate betreuen federführend Steuerberaterin Ute König und Dr. Moritz Menzel, LL.M. Handwerks- und Baubetriebe erhalten verlässliche Betreuung auf Augenhöhe an unseren Standorten Lohr, Gemünden und Würzburg.