Datenschutzeinstellungen
Accessibility
Abzeichen "DIN EN ISO 9001" Abzeichen "Digitale Steuerkanzlei" 2026 Abzeichen "Qualifizierte Ausbildungskanzlei"
Immobilienbesteuerung

IMMOBILIENBESTEUERUNG & ASSET PROTECTION

Sie bewahren Ihre Substanz und strukturieren Ihr Vermögen weitsichtig.

Ohne vorausschauende Struktur frisst die Steuerprogression die Rendite Ihres Portfolios oder belastet die Übertragung an Erben unnötig. Wir entwickeln rechtssichere Gestaltungen für private Investoren, gewerbliche Bestände und Familienvermögen.

Dr. Dominik Tschinkl

Steuerberater

Zertifizierter Berater für Immobilienbesteuerung und Immobilienverwaltung (IFU / ISM gGmbH), Gesetzeskommentator und Spezialist für vermögensverwaltende Kapitalgesellschaften sowie die steuerliche Bewertung komplexer Immobilienbestände.
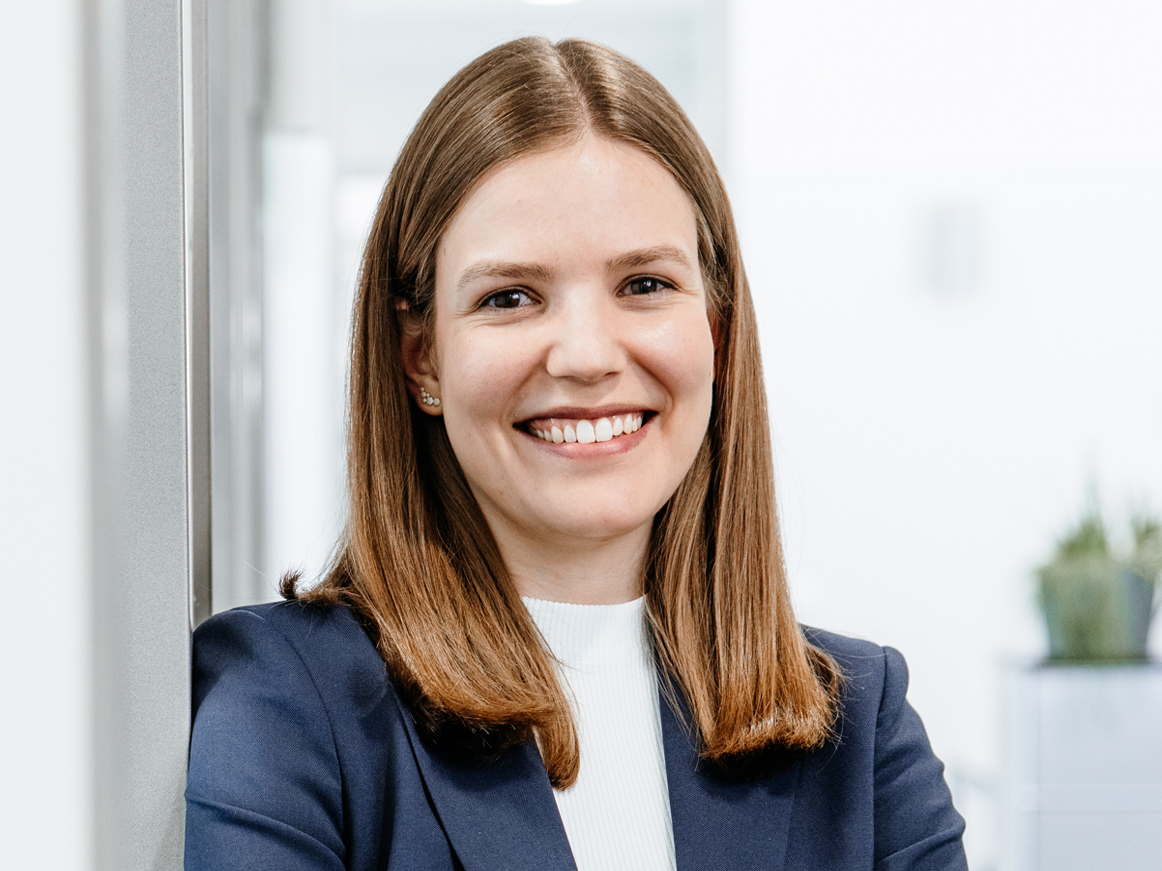
Nathalie Weikert, M.Sc.

Steuerberaterin und Fachautorin

Sie ist spezialisiert auf die rechtssichere Bewertung von Betriebs- und Grundvermögen bei Erbschaft- und Schenkungsteuererklärungen.

Vermögensverwaltende Immobilien-GmbH

Mieterträge im Privatvermögen unterliegen dem Spitzensteuersatz von bis zu 45 %. Über die erweiterte Grundstückskürzung reduzieren wir die ertragsteuerliche Belastung im Thesaurierungsfall auf effektiv ca. 15 % Körperschaftsteuer. So bleibt mehr Kapital für neue Investitionen.

Familienpools & Vermögensschutz

Die Bündelung von Immobilien in Familien-Personengesellschaften (z. B. KG oder GbR) schützt das Portfolio vor Zersplitterung. Sie nutzen Schenkungsfreibeträge alle 10 Jahre mehrfach aus und behalten die administrative und finanzielle Kontrolle.

Abwehr gewerblicher Grundstückshandel

Wer An- und Verkäufe falsch strukturiert, riskiert die rückwirkende Gewerbesteuerpflicht aller Gewinne (Drei-Objekt-Grenze). Wir steuern Ihre Transaktionen und Behaltefristen so, dass private Veräußerungsgewinne steuerfrei bleiben.

Bewertung & Nießbrauchsgestaltung

Standardisierte Bewertungsverfahren des Finanzamts führen bei Immobilien oft zu überhöhten Werten. Wir setzen qualifizierte Gutachten an und senken den steuerlichen Übertragungswert durch vorbehaltene Nießbrauchsrechte gezielt ab.

Portfolio-Analyse:

Bestandsaufnahme aller Mietobjekte, Prüfung der aktuellen Eigentumsverhältnisse und Identifikation steuerlicher Risiken.

Strukturkonzept:

Ausarbeitung der optimalen Zielstruktur (vvGmbH, Holding, Familienpool) inklusive Belastungsvergleich.

Wertermittlung:

Steuerliche Bewertung der Objekte unter Ausnutzung aller gesetzlichen Bewertungsabschläge nach BewG.

Umsetzung & Führung:

Übertragung der Bestände, Begleitung der Notartermine und laufende steuerliche Betreuung der Gesellschaften.

Immobilienvermögen strategisch aufstellen.

Lassen Sie prüfen, wie viel Ertragsteuer und Schenkungsteuer in Ihrem Bestand gebunden liegt.

Erstgespräch zur Immobilienbesteuerung vereinbaren >
Drei Mitarbeiter stehen an einer Theke und lachen in die Kamera

FRAGEN UND ANTWORTEN

Häufige Fragen zum Thema Immobilienbesteuerung

Voraussetzung ist die Gründung einer Kapitalgesellschaft, die ausschließlich eigenen Grundbesitz verwaltet und nutzt (erweiterte Gewerbesteuerkürzung nach § 9 Nr. 1 Satz 2 GewStG). Sobald die Kanzlei sicherstellt, dass keine schädlichen Nebentätigkeiten (wie die Mitvermietung von Betriebsvorrichtungen oder gewerbliche Sonderleistungen) vorliegen, entfällt die Gewerbesteuer vollständig. Die Erträge werden nur mit 15 % Körperschaftsteuer (zzgl. Soli) belastet.

Bei einer Eigentumsübertragung unter Nießbrauchsvorbehalt geht das wirtschaftliche Eigentum auf die Übernehmer über, während dem Übergeber die Erträge (Mieten) verbleiben. Der Kapitalwert dieses Nießbrauchsrechts wird vom Finanzamt versicherungsmathematisch ermittelt und zieht sich direkt vom Steuerwert der Immobilie ab. Das mindert die Schenkungsteuerlast massiv und ermöglicht die Einhaltung der Freibeträge von 400.000 € pro Elternteil und Kind.

Veräußerungsgewinne aus Immobilien im Privatvermögen sind nach § 23 EStG voll einkommensteuerpflichtig, wenn der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als 10 Jahre beträgt (Spekulationsfrist). Ausgenommen sind ausschließlich Objekte, die im Jahr des Verkaufs und in den beiden vorangegangenen Jahren selbst zu eigenen Wohnzwecken genutzt wurden.

Die Übertragung von privaten Immobilien auf eine GmbH stellt steuerlich einen Verkauf oder eine Einbringung dar. Liegt die Anschaffung unter 10 Jahre zurück, löst dieser Vorgang die Einkommensteuer auf die stillen Reserven aus. Zudem fällt grundsätzlich Grunderwerbsteuer an. Wir prüfen vorab, ob sich der Vorgang über personengleiche Personengesellschaften oder Holdingstrukturen grunderwerbsteuer- und ertragsteuerneutral gestalten lässt.

Das Finanzamt nutzt standardisierte Typisierungsverfahren (Bewertungsgesetz), die regionale Besonderheiten, Baumängel oder Alterswertabschläge oft unberücksichtigt lassen. Weicht der tatsächliche Verkehrswert (gemeiner Wert) um mehr als 10 % nach unten ab, kann dieser durch ein Gutachten eines Sachverständigen nachgewiesen werden (§ 198 BewG). Wir veranlassen die Prüfung und legen form- und fristgerecht Einspruch ein.

Die Mandate werden federführend von Dr. Dominik Tschinkl (zertifizierter Spezialist für Immobilienbesteuerung und Lehrbeauftragter an der Universität Würzburg) sowie Dr. Moritz Menzel und Nathalie Weikert betreut. Die Mandanten profitieren an den Standorten Lohr, Gemünden und Würzburg von einer akademisch fundierten Gestaltungsberatung bei vollständiger regionaler Verankerung.