


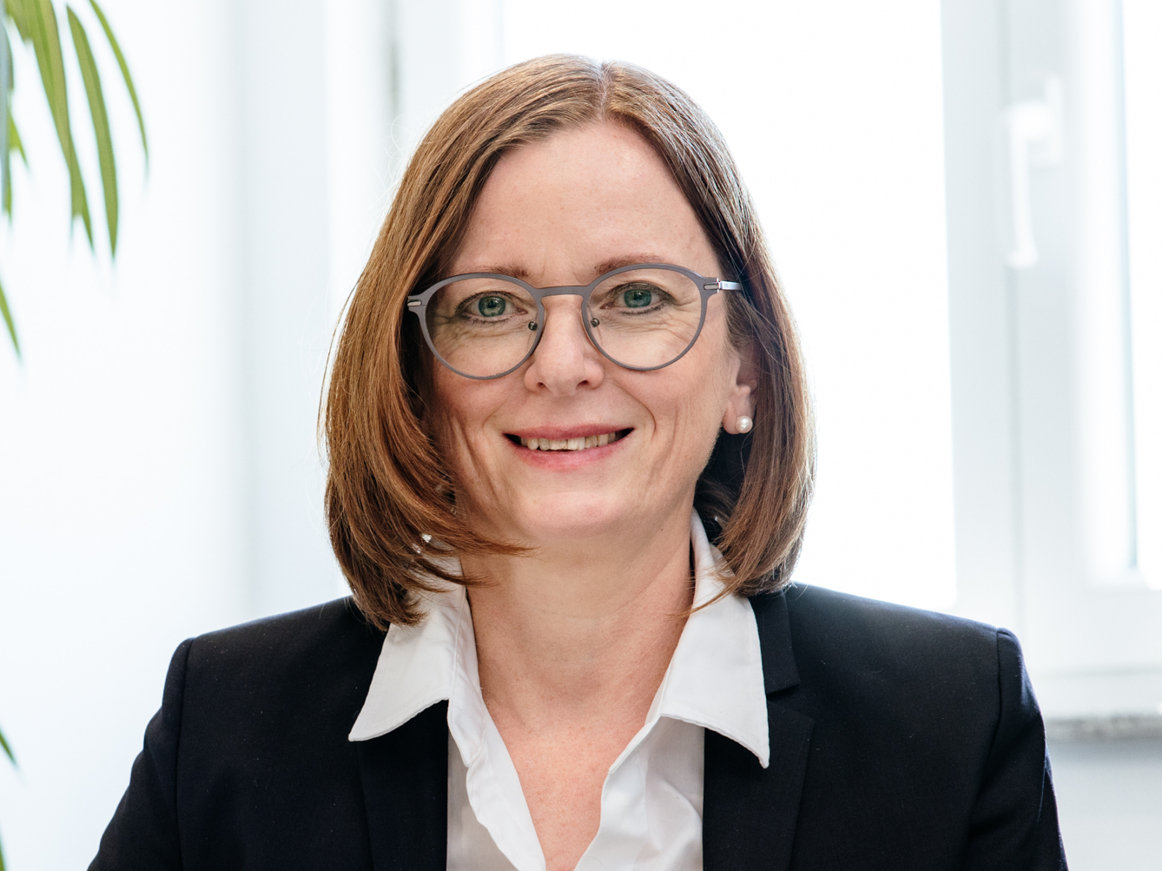
Ute König
Dipl.-Betriebswirtin (FH) und Steuerberaterin
Sie ist spezialisiert auf die Betreuung skalierungsfähiger Online-Händler, Holdingstrukturen im Handelsbereich und grenzüberschreitende Steuerfragen.



Dipl.-Betriebswirtin (FH) und Steuerberaterin
Sie ist spezialisiert auf die Betreuung skalierungsfähiger Online-Händler, Holdingstrukturen im Handelsbereich und grenzüberschreitende Steuerfragen.
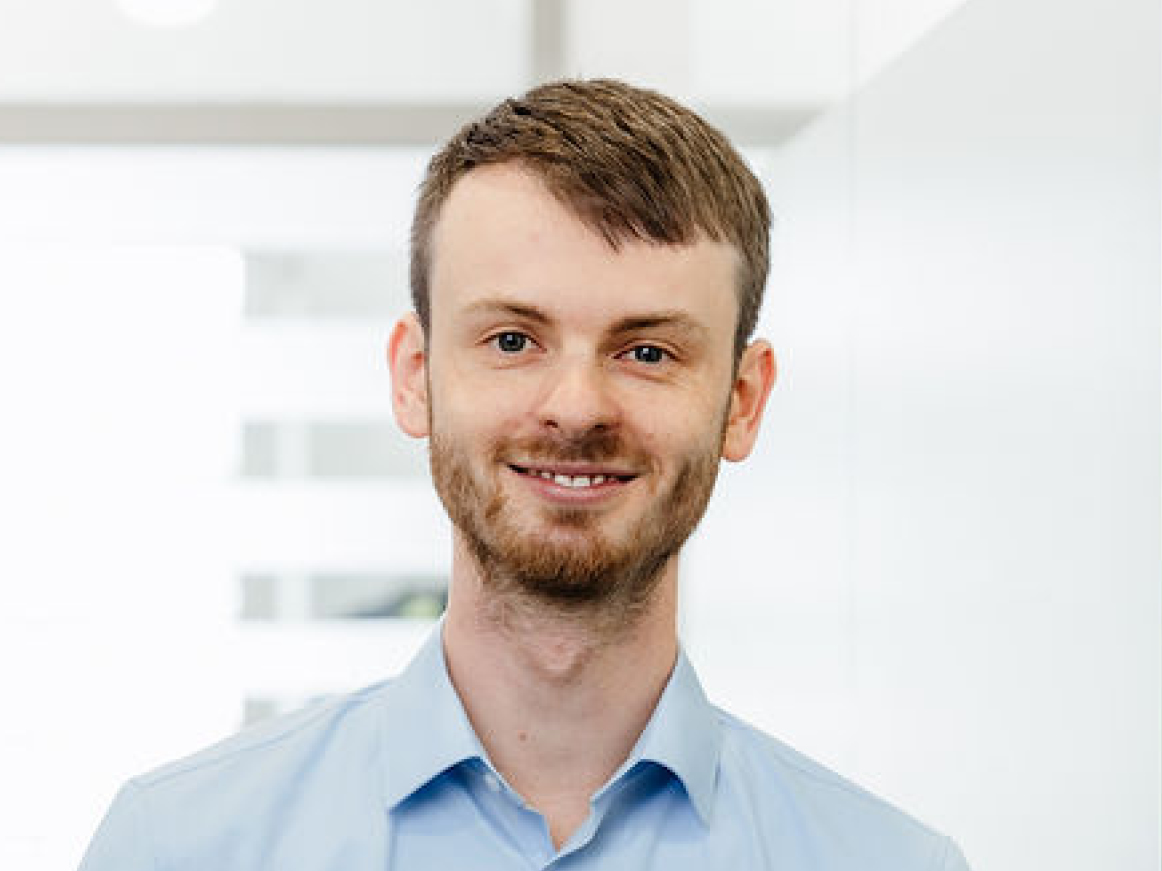
Zertifizierter TAX.IT.MANAGER
Er richtet die Schnittstellen zwischen Marktplätzen (Amazon, Shopify, eBay), Middleware (JTL, Billbee, Plenty) und den Kanzlei-Systemen ein.
Schluss mit Buchungsstau. Über spezialisierte Konverter stellen wir sicher, dass Verkäufe, Retouren und Gebühren aller Plattformen tagesaktuell, vorkontiert und GoBD-konform in die Finanzbuchhaltung fließen.
B2C-Verkäufe ins EU-Ausland lösen ab 10.000 € Umsatz die Steuerpflicht im Bestimmungsland aus. Wir steuern Ihre OSS-Meldungen zentral, um aufwendige Registrierungen im EU-Ausland zu vermeiden.
Nutzen Sie Amazon PAN-EU oder CEE-Lager, entstehen durch Verbringungen sofort Registrierungspflichten in Polen, Tschechien etc. Wir überwachen Ihre Warenbewegungen und sichern den Vorsteuerabzug ab.
Auszahlungsbeträge von Zahlungsanbietern weichen durch Gebühren und Einbehalte vom Rechnungsbetrag ab. Wir automatisieren den Abgleich von Transaktionsdaten mit den Bankkonten bis auf die Einzelposition.
Analyse Ihrer technischen Infrastruktur (Shopsysteme, ERP, Middleware, Payment-Provider).
Anbindung der Konverter (z. B. Payhawk, Taxdoo, Pathway) an die Kanzlei-Finanzbuchhaltung.
Laufende Überwachung der EU-Umsatzschwelle und Erstellung aller EU- und OSS-Meldungen.
Bereitstellung deckungsbeitragsbasierter BWA-Auswertungen für die Steuerung Ihres Warenlagers und Marketingausgaben.

FRAGEN UND ANTWORTEN
Übersteigt ein Online-Händler mit B2C-Verkäufen in andere EU-Länder die EU-weite Schwelle von 10.000 € Nettoumsatz pro Jahr, muss die Umsatzsteuer des jeweiligen Empfängerlandes berechnet werden. Das OSS-Verfahren erlaubt es deutschen Händlern, diese ausländischen Umsätze in einer einzigen Quartalsmeldung beim Bundeszentralamt für Steuern (BZSt) zu melden und abzuführen, ohne sich in jedem einzelnen EU-Land steuerlich registrieren zu müssen.
Beim PAN-EU Programm lagert Amazon Waren eigenständig in ausländischen Logistikzentren (z. B. Polen, Tschechien, Frankreich). Jede grenzüberschreitende Umlagerung stellt eine steuerfreie innergemeinschaftliche Lieferung im Abgangsland und einen steuerpflichtigen innergemeinschaftlichen Erwerb im Ankunftsland dar. Das erfordert zwingend lokale steuerliche Registrierungen und laufende Erklärungen in diesen Ländern. Das OSS-Verfahren reicht hierfür alleine nicht aus.
Im E-Commerce fallen tausende Transaktionen an, bei denen Rechnungsdaten und Zahlungsflüsse (PayPal, Amazon Pay, Klarna) zeitlich und betragsmäßig auseinanderklaffen. Ohne automatisierte Schnittstellen und regelbasierte Konverter entsteht ein enormer manueller Klärungsbedarf. Als spezialisierte Kanzlei nutzen wir verknüpfte Systeme, die Buchungen automatisieren und Differenzen sofort aufdecken.
Bei der Einfuhr von Waren aus Nicht-EU-Ländern fällt Einfuhrumsatzsteuer an. Diese kann als Vorsteuer geltend gemacht werden, sofern der amtliche Nachweis (Einfuhrabgabenbescheid bzw. ATLAS-Einfuhrnachweis) vorliegt. Wir richten automatisierte Prozesse zur Abfrage der ATLAS-Nachweise ein, damit Ihnen kein Vorsteuerabzug verloren geht.
Steuerrechtlich unterscheidet man zwischen Einzweck- und Mehrzweckgutscheinen. Einzweckgutscheine (bei denen Ort der Lieferung und geschuldete Umsatzsteuer feststehen) unterliegen sofort bei Verkauf der Umsatzsteuer. Mehrzweckgutscheine werden erst bei Einlösung versteuert. Wir stellen sicher, dass Ihr Shopsystem und Ihre Buchhaltung diese Gutscheinarten korrekt abgrenzen.
Der Fachbereich steht unter der Leitung von Ute König (Dipl.-Betriebswirtin FH, Expertin für Beratung im E-Commerce) und Christoph Schelter, B.A. (Zertifizierter TAX.IT.MANAGER). Wir betreuen Händler bundesweit sowie regional an unseren Standorten Lohr, Gemünden und Würzburg.